Como comparar seguros além do preço
Coberturas, franquias, limites e atendimento: o que observar antes de decidir.
Ler guia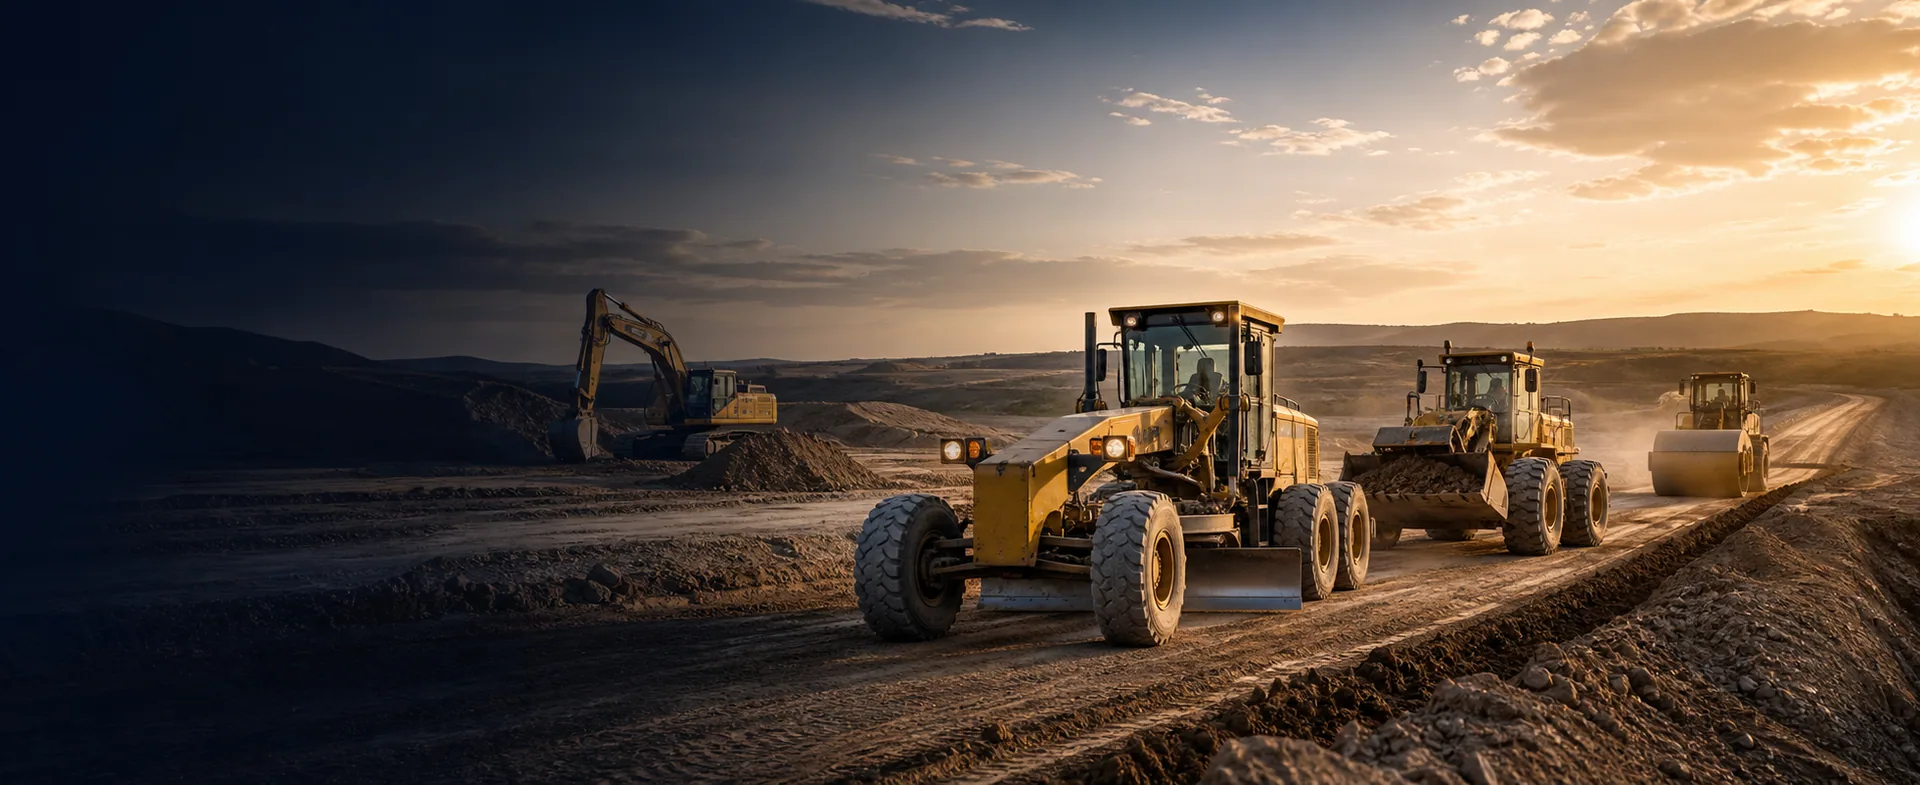
Proteção consultiva para máquinas fixas ou móveis e equipamentos industriais, comerciais, médicos, agrícolas e de construção.
Tipo de equipamento, utilização, ambiente, mobilidade, manutenção e valor de reposição precisam formar uma leitura única da operação.
Uma ocorrência súbita pode retirar de operação uma máquina essencial e afetar prazos, produtividade e atendimento.
Curto-circuito, oscilação ou outro evento previsto pode danificar componentes sensíveis e exigir reparo especializado.
Equipamentos móveis, portáteis ou instalados em locais expostos podem representar perdas patrimoniais e operacionais relevantes.
Impacto, queda, colisão ou manuseio inadequado podem causar danos físicos súbitos, conforme as condições contratadas.
O Seguro de Máquinas e Equipamentos pode proteger bens expressamente descritos contra determinados danos físicos de origem súbita e imprevista.
Uma análise consistente começa pelo inventário. Identificação, valor, local, uso, mobilidade, manutenção e importância operacional mudam o desenho da proteção.
Abra os detalhes para ver a leitura técnica. O alcance efetivo depende das condições, limites, franquias e exclusões da apólice.
Pode proteger máquinas e equipamentos descritos na apólice contra determinados acidentes durante a operação.
A resposta depende do evento coberto, da identificação individual do bem, do local de risco, do uso informado, do valor segurado, da franquia e das exclusões aplicáveis.
Pode amparar danos causados por eventos expressamente previstos, conforme a modalidade contratada.
Instalações elétricas, sistemas de proteção, armazenagem, ocupação do local e concentração de valores influenciam aceitação, limites e condições.
Pode contemplar a subtração de equipamentos quando houver as circunstâncias e evidências exigidas pela apólice.
Furto simples costuma receber tratamento diferente. Local, mobilidade, controles de acesso, rastreamento, guarda e comprovação do evento precisam ser analisados.
Pode proteger componentes contra determinados danos decorrentes de causas elétricas.
Desgaste, manutenção deficiente e defeitos preexistentes não se confundem com evento súbito. Laudos, peças atingidas e causa do dano são relevantes na regulação.
Algumas contratações podem acompanhar bens que operam fora de um único endereço.
Território de cobertura, transporte, permanência em terceiros, operação ao ar livre e medidas de segurança devem constar claramente da análise e da apólice.
A contratação pode incluir despesas emergenciais ou outras extensões adequadas à operação.
Sublimites, carências, franquias, condições de acionamento e relação com eventual perda de receita precisam ser verificados antes da contratação.
Além do reparo do bem, a indisponibilidade pode exigir reorganização de equipe, locação emergencial e mudanças no cronograma da operação.
Nesse cenário ilustrativo, a resposta depende da identificação do bem, das coberturas contratadas, dos limites, das franquias e das condições da apólice.
A análise consultiva conecta os bens reais da empresa às condições e aos critérios de indenização do seguro.
Relação individualizada, marca, modelo, ano e número de série
Valor de reposição ou aquisição atualizado de cada bem
Local de operação, mobilidade e exposição ao ambiente
Atividade executada e capacitação dos operadores
Plano de manutenção, assistência técnica e peças críticas
Franquias, limites, exclusões e critérios de indenização
Comparação meramente conceitual. Condições, aceitação, coberturas e preços variam conforme os equipamentos, a operação e a seguradora.
01Terraplenagem e infraestrutura02Construtoras e empreiteiras 03Pavimentação e obras rodoviárias
 04Locadoras e frotas de máquinas
 05Obras civis e grandes projetos
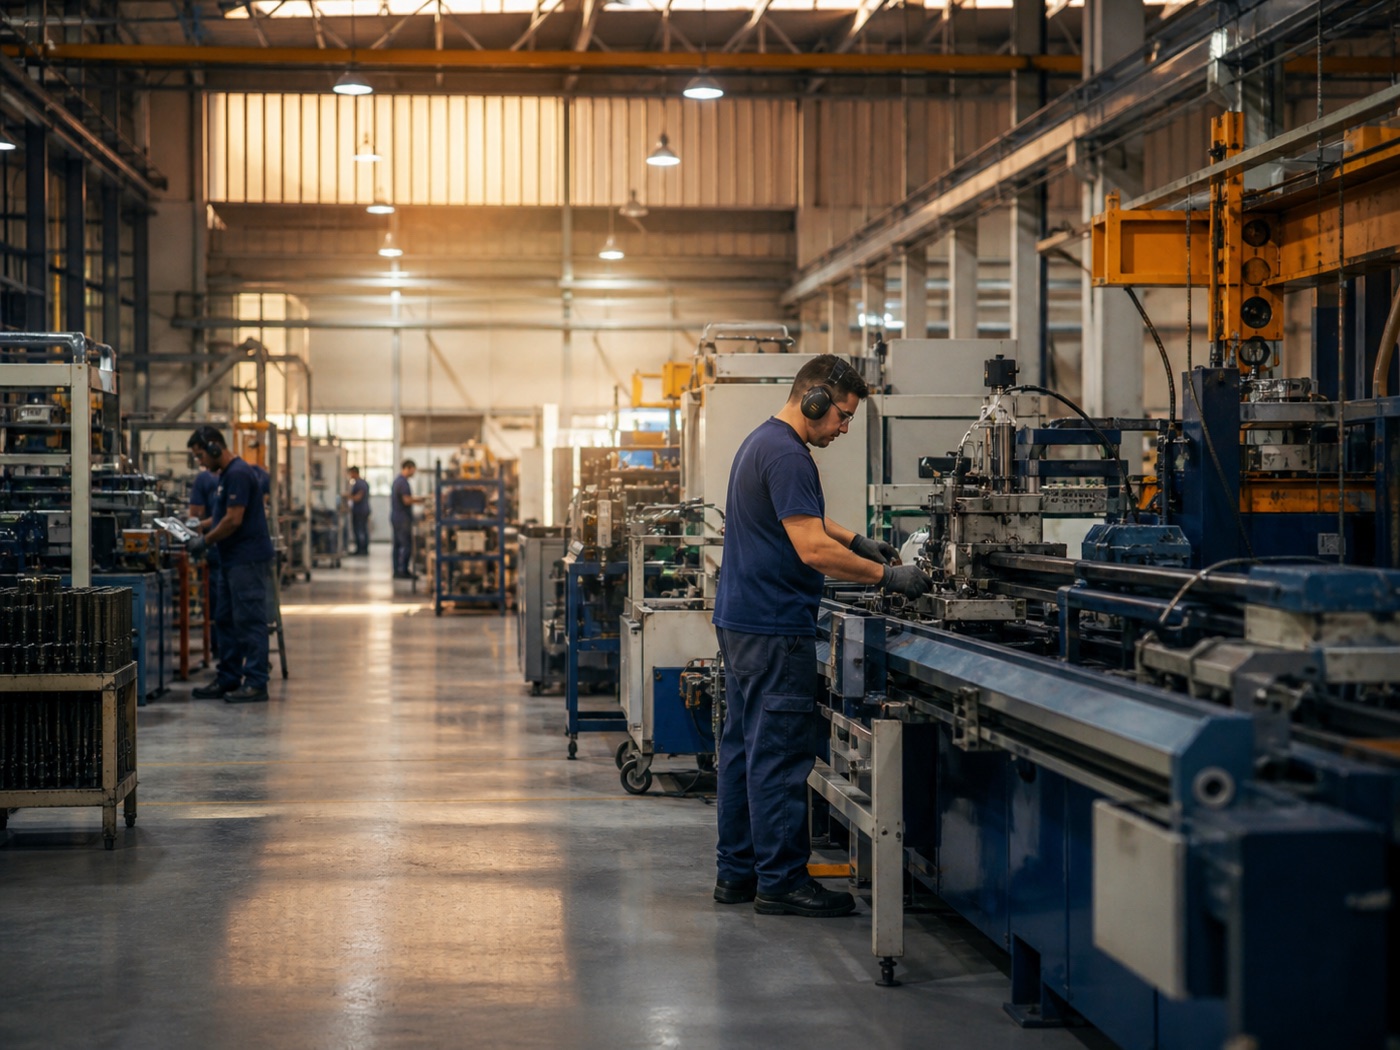 06Indústrias e linhas de produção
Organizamos os equipamentos, valores, características, localização, mobilidade e importância para a operação.
Entendemos utilização, ambiente, operadores, manutenção, proteções e cenários de maior impacto.
Avaliamos valores de reposição, franquias, limites, extensões e necessidades específicas de cada grupo de bens.
Comparamos coberturas, critérios de indenização, exclusões, assistência e custo total das alternativas.
Apoiamos inclusões, exclusões, atualização de valores, renovações e orientações em caso de ocorrência.
Analisamos relação de bens, valores, locais, mobilidade, coberturas, franquias, exclusões e critérios de indenização.
Com essas informações iniciais, nosso time prepara uma conversa mais objetiva sobre inventário, exposições e alternativas disponíveis.
Seus dados serão usados somente para atendimento e análise da solicitação.
A aceitação varia conforme seguradora, uso e características do risco. Podem ser analisados equipamentos industriais, comerciais, médicos, agrícolas, de construção, informática e outros bens fixos ou móveis.
A cobertura não deve ser presumida. Quebra interna, desgaste, defeito preexistente e falta de manutenção podem ter tratamento específico ou exclusão. É necessário conferir expressamente a modalidade e as condições contratadas.
Podem ser analisados, mas idade, estado de conservação, origem, manutenção, disponibilidade de peças e critério de indenização influenciam a aceitação e as condições.
A base deve refletir o critério indicado na apólice, frequentemente relacionado ao valor de reposição por bem equivalente, incluindo despesas aplicáveis. Inventários e valores precisam ser mantidos atualizados.
Somente quando a contratação e o território de cobertura contemplarem a mobilidade ou permanência em outros locais. Deslocamento e transporte também podem exigir condições próprias.
Não. A cobertura precisa estar contratada e o evento deve atender às definições da apólice. Furto simples, desaparecimento e ausência de vestígios podem receber tratamento diferente.
Danos ao equipamento e prejuízos financeiros decorrentes da paralisação são riscos distintos. Eventual proteção para perda de receita precisa ser analisada e contratada especificamente.
Sim. A Serra Dourada pode analisar inventário, valores, coberturas, locais, mobilidade, franquias, exclusões e aderência da apólice à operação atual.
Coberturas, franquias, limites e atendimento: o que observar antes de decidir.
Ler guiaUm roteiro para mapear patrimônio, operação, responsabilidades e continuidade.
Ler guiaConverse com a Serra Dourada e estruture uma proteção coerente com os bens, os valores e a realidade da sua empresa.