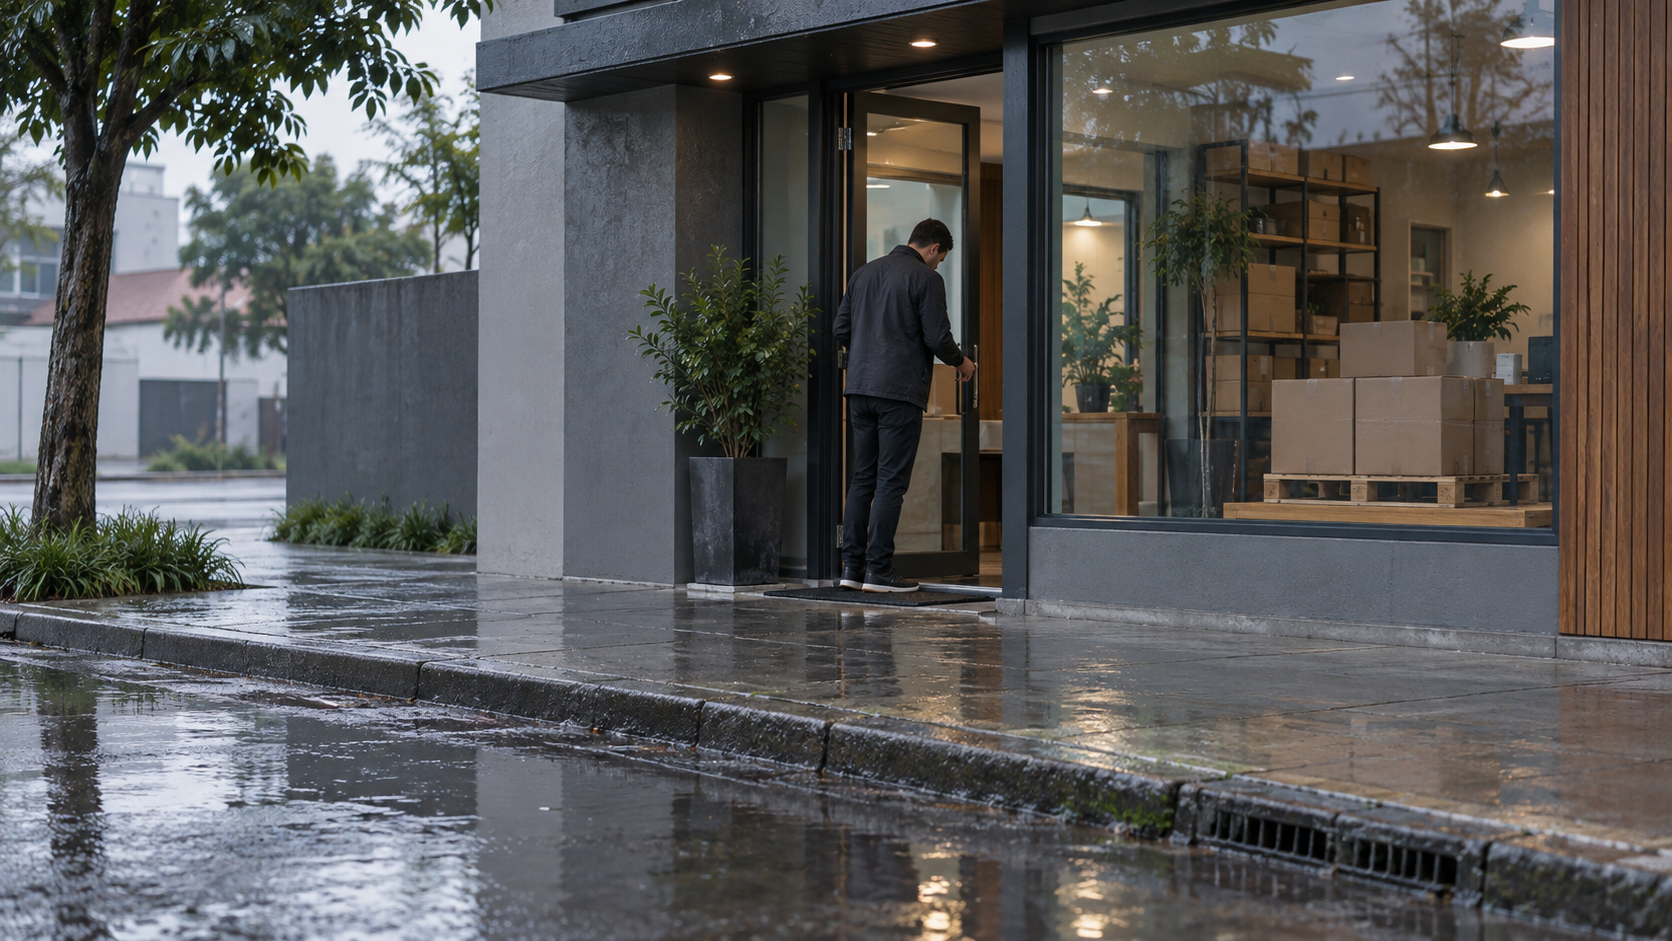
Uma chuva intensa pode afetar a rotina de uma empresa de maneiras diferentes: água na entrada do imóvel, mercadorias danificadas, equipamentos parados ou necessidade de interromper o atendimento. Diante desse cenário, é comum perguntar se o Seguro Empresarial cobre alagamento ou inundação. A resposta responsável é que essa proteção depende das coberturas efetivamente contratadas, das definições previstas no produto e das circunstâncias apuradas no evento.
A orientação da Superintendência de Seguros Privados (SUSEP), em situações de enchentes, é verificar a apólice, identificar as coberturas contratadas e consultar as definições nas condições contratuais. Isso evita duas expectativas equivocadas: considerar que todo prejuízo causado pela água estará automaticamente coberto ou concluir que não há proteção sem antes ler o contrato. A revisão ganha valor antes do período de chuvas, quando ainda há tempo para esclarecer dúvidas e avaliar se a contratação retrata o risco do local e da operação.
Alagamento e inundação não devem ser presumidos como cobertura automática
O Seguro Empresarial integra os seguros compreensivos do grupo patrimonial e é destinado a atividades comerciais, industriais, de serviços ou a imóveis não residenciais. Ele pode reunir coberturas para diferentes exposições, mas o conjunto varia conforme o plano e a contratação. A própria SUSEP informa que não existe previsão normativa expressa que torne obrigatória a cobertura de alagamento para os seguros empresarial, residencial e condomínio. Portanto, ter uma apólice empresarial não basta, por si só, para afirmar que determinado dano por água será indenizável.
Essa distinção é especialmente importante porque os termos usados no dia a dia podem abranger situações distintas. Uma entrada de água provocada por chuva, o transbordamento de um curso d’água e um problema em uma tubulação externa podem ser descritos de maneira diferente nas condições do produto. O artigo não busca antecipar a classificação de um caso concreto. Ele propõe localizar a cobertura aplicável, conferir suas definições e levar qualquer dúvida à seguradora ou ao corretor antes de depender dela.
Também não é prudente transportar regras de uma modalidade para outra. O seguro habitacional possui exigências próprias para danos físicos ao imóvel que não se aplicam automaticamente ao Seguro Empresarial. A apólice empresarial precisa ser lida pelo que ela efetivamente contratou: condições gerais, especiais, particulares, proposta, apólice e endossos formam o conjunto necessário para entender os direitos e as obrigações daquele risco.
Comece pela cobertura, pelos bens segurados e pelo limite contratado
O primeiro passo é localizar a apólice e identificar se há uma cobertura que trate de alagamento, inundação ou evento equivalente conforme a nomenclatura do produto. Em seguida, confira o Limite Máximo de Garantia ou a importância segurada atribuída a essa cobertura. A SUSEP explica que o limite representa a responsabilidade máxima da seguradora, dentro das regras contratuais; ele não é uma confirmação prévia de indenização nem substitui a análise das condições do evento.
Depois, observe quais bens e interesses foram incluídos no seguro. Estrutura do imóvel, máquinas, estoque, mobiliário e mercadorias de terceiros sob responsabilidade da empresa podem ter tratamentos diferentes. Uma loja com produtos próximos ao chão enfrenta uma exposição distinta de um escritório com servidores em pavimento elevado; uma pequena indústria pode depender de painéis e matérias-primas que exigem outra análise. Descrever esses bens corretamente e mantê-los atualizados ajuda a verificar se a apólice acompanha a operação real.
A franquia merece a mesma atenção. Ela corresponde à parcela do prejuízo que fica a cargo do segurado, nos termos da apólice, e pode ser um valor ou percentual. Verificar apenas se existe cobertura, sem ler limite, franquia, bens não compreendidos e eventuais critérios específicos, produz uma visão incompleta. A comparação útil é entre o contrato e a exposição atual da empresa, não entre uma palavra isolada da apólice e uma expectativa genérica de proteção.
Transforme a revisão em uma conversa sobre a exposição do endereço
Antes de renovar ou contratar, reúna informações objetivas sobre o local. Vale registrar onde ficam estoque e equipamentos mais sensíveis, se há subsolo, doca, ralos, desníveis na entrada, proximidade de cursos d’água e histórico de acúmulo de água na região. O objetivo não é fazer um laudo técnico por conta própria nem prometer que medidas físicas eliminam o risco. É tornar a conversa de seguro mais aderente à realidade que será apresentada à seguradora.
Mudanças de operação também merecem registro. A chegada de um novo equipamento, o aumento do estoque sazonal, a mudança para outro endereço ou o início de atividades em área antes não utilizada podem alterar a relevância de uma cobertura. Se alguma informação da proposta deixou de refletir a situação atual, ela deve ser revisada pelos canais adequados. Alterações contratuais, quando aceitas, precisam ser formalizadas no documento correspondente, como o endosso, e não apenas combinadas informalmente.
O número do processo SUSEP, que deve aparecer em documentos como proposta, condições gerais e apólice, ajuda a consultar as condições gerais e especiais do plano na ferramenta Consulta de Produtos da autarquia. Essa consulta é uma boa referência para recuperar o material oficial, mas não substitui a leitura das condições particulares e dos endossos da contratação específica. Ao pedir apoio, leve perguntas diretas: qual cobertura foi contratada? Qual limite e franquia se aplicam? Quais bens estão considerados? Há exclusões ou exigências que exigem atenção?
Se houver um evento, priorize segurança, registro e comunicação pelo canal correto
Quando a água ameaça o imóvel, a prioridade é proteger pessoas e seguir as orientações das autoridades locais e dos profissionais responsáveis pela segurança do local. Depois de controlada a situação, a empresa deve observar o procedimento de aviso de sinistro previsto na apólice. A comunicação tempestiva pelo canal indicado permite que a seguradora oriente a documentação e as etapas de análise, sem que a empresa tire conclusões sobre cobertura antes da regulação.
Registros organizados tendem a tornar a comunicação mais clara. Fotos e vídeos do local, relação dos bens afetados, notas fiscais, comprovantes de estoque e informações sobre data e horário podem ser relevantes, conforme a solicitação da seguradora. Os documentos devem ser preservados e enviados pelos canais oficiais. Reparos urgentes voltados à segurança precisam respeitar as instruções aplicáveis; para decisões que possam ter efeito técnico, jurídico ou contratual, a empresa deve buscar os profissionais habilitados e a orientação da seguradora.
A ocorrência de um evento também pode revelar pontos para a próxima revisão: bens que estavam em local vulnerável, valores que ficaram desatualizados ou processos que dificultaram localizar documentos. Esse aprendizado não transforma retrospectivamente uma cobertura em outra, mas ajuda a empresa a conversar com mais precisão sobre prevenção, continuidade e seguro. Uma corretora pode apoiar a organização dessa análise e a interlocução com a seguradora, sempre com base no contrato vigente.
Uma verificação curta antes das chuvas pode evitar dúvidas maiores
Em vez de esperar uma ocorrência para descobrir o que diz a apólice, a empresa pode adotar uma rotina objetiva: localizar os documentos, confirmar a cobertura relacionada à água, revisar limites e franquias, atualizar informações sobre estoque e equipamentos e guardar os canais de atendimento. Não é uma garantia contra perdas nem uma substituição de medidas de prevenção, mas uma forma de reduzir incertezas sobre a contratação que já existe.
O Seguro Empresarial pode ser uma parte importante da gestão de riscos, desde que seja compreendido em seus próprios termos. O foco da revisão não é prometer um resultado para um evento futuro; é verificar se os dados, as coberturas e os documentos disponíveis correspondem ao negócio de hoje. Com essa base, eventuais decisões de contratação ou ajuste podem ser discutidas de maneira mais clara e documentada.
Fontes consultadas
As coberturas e condições variam conforme seguradora, risco e contratação. Consulte sempre a proposta e as condições da apólice.